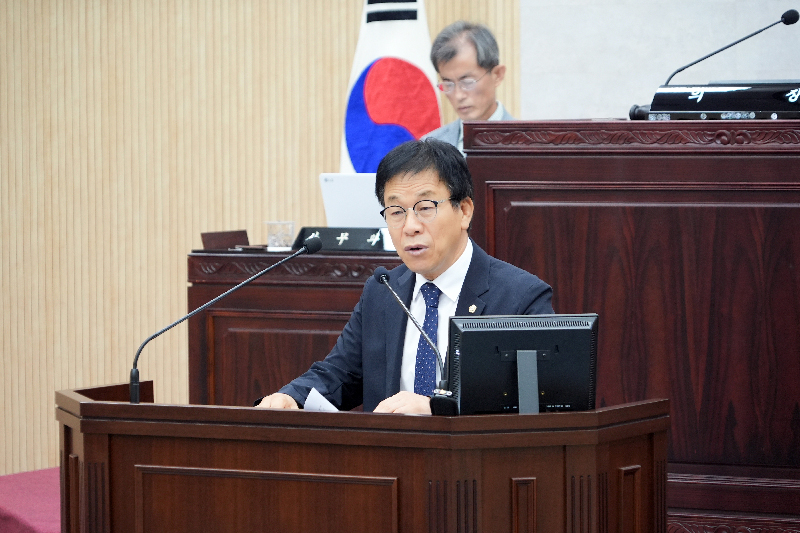
 ▲박만식 예산결산특별위원장.
|
2025회계연도 세입세출 결산 총규모(단위 : 천원)
|
|
구 분
|
예산현액(a)
|
결 산
|
|
세 입(b)
|
세 출(c)
|
결산상 잉여금(d)
|
|
( b-c )
|
|
합 계
|
1,626,101,598
|
1,648,497,750
|
1,401,724,169
|
246,773,581
|
|
일반회계
|
1,367,562,569
|
1,387,426,416
|
1,234,717,951
|
152,708,465
|
|
특별회계
|
258,539,029
|
261,071,334
|
167,006,218
|
94,065,116
|
|
|
공기업
|
242,511,547
|
244,426,749
|
152,489,085
|
91,937,663
|
|
기 타
|
16,027,482
|
16,644,585
|
14,517,133
|
2,127,452
|
|
2025회계연도 결산상 잉여금 세부내역(단위 : 천원)
|
|
구 분
|
계
|
결산상 잉여금 세부내역
|
|
다 음 연 도 이 월 내 역
|
보조금실제반납금
|
순세계잉여금
|
|
명시이월
|
사고이월
|
계속비이월
|
|
계
|
246,773,581
|
18,319,886
|
2,720,798
|
136,353,450
|
22,033,866
|
67,345,581
|
|
일반회 계
|
152,708,465
|
16,343,617
|
2,583,362
|
68,849,970
|
21,926,472
|
43,005,045
|
|
특별회 계
|
94,065,116
|
1,976,269
|
137,436
|
67,503,480
|
107,395
|
24,340,536
|
|
|
공기업
|
91,937,663
|
1,363,521
|
137,436
|
66,863,280
|
11,224
|
23,562,202
|
|
기 타
|
2,127,452
|
612,748
|
0
|
640,200
|
96,170
|
778,334
|
안성시의회가 안성시의 안일한 예산 집행과 결산자료 관리 실태를 질타했다. 안성시의 2025회계연도 결산 결과 집행잔액 증가로 순세계잉여금이 전년보다 크게 늘었고, 추경예산이나 차기연도 본예산으로 편성할 수 있었던 사업 예산을 예비비로 편성한 사례도 확인됐기 때문이다.
안성시의회 예산결산특별위원회(위원장 박만식)는 제244회 제1차 정례회 기간인 지난 3일부터 10일까지 ▲2025회계연도 일반 및 특별회계 세입·세출 결산 승인안 ▲2025회계연도 안성시 예비비 지출 승인안 ▲2025회계연도 기금결산 승인안을 심사했다.
안성시의회는 3건의 결산 승인안을 원안 가결했지만, 심사 과정에서 안성시의 예산 집행과 성과관리, 결산자료 작성 및 예비비 운용 등에 대한 문제점을 지적했다.
먼저 안성시의 2025회계연도 일반회계 및 특별회계 세입·세출 결산은 예산현액 1조 6,261억 159만 원, 세입결산액 1조 6,484억 9,775만 원, 세출결산액 1조 4,017억 2,416만 원으로 나타났다. 결산상 잉여금은 2,467억 7,358만 원으로 예산현액의 15%에 달했다. 순세계잉여금은 673억 4,558만 원으로 2024년도보다 약 42.2% 증가했다. 이 가운데 약 3분의 2가 집행잔액에서 발생했다.
또 일부 사업에서는 과다한 이월과 집행잔액, 연도 말 예산 전용 등이 확인됐으며, 성과보고서상 508개 성과지표 가운데 80개 지표가 미달성된 것으로 나타났다.
특히 안성시의회가 최초 제출된 성과보고서와 결산서를 직접 대사한 결과, 다수 부서에서 결산액이 일치하지 않았으며 그 차액이 약 29억 9천만 원에 달한 것으로 확인됐다.
예비비 집행에서도 문제점이 지적됐다. 2025회계연도 일반회계 예비비는 총 91억 7,906만 3천 원이 편성됐으며, 이 가운데 69억 3,503만 4천 원의 지출이 결정됐다. 지출 결정액 가운데 약 62억 2,694만 6천 원이 실제 지출됐고, 5억 2,476만 8천 원은 2026년도로 이월됐다.
일반예비비 가운데 전통문화산업 진흥 연구용역은 4월에 예비비 5천만 원의 지출이 결정됐지만 실제 지급은 12월에 이뤄져 추경예산을 통해 편성할 수 있었던 사업으로 지적됐다.
안성 제3일반산업단지 패키지 지원사업도 예비비 2억 원 가운데 81.3%인 1억 6,260만 원이 다음 연도로 이월돼, 예비비를 사용해야 할 만큼 긴급한 사업이었는지에 대한 의문이 제기됐다.
박만식 예산결산특별위원장은 “집행부가 제출한 자료의 오류를 의회가 먼저 찾아내고, 이후 집행부가 원인을 확인하고 자료를 수정하는 것은 결산행정의 기본 순서가 뒤바뀐 것”이라며 “향후 성과보고서와 결산서에 대한 전수 대사, 담당자·부서장·총괄부서의 단계별 검증, 차액 발생 사유와 정정 이력 관리 등 내부통제 체계 강화를 요구한다”고 밝혔다.
이어 “반복적인 이월과 불용, 성과지표 부실, 계수 불일치와 같은 문제가 다시 발생할 경우 이를 실무상 착오로 보지 않고 해당 부서의 예산편성·사업집행·성과관리 및 내부통제 역량의 문제로 판단해 차년도 본예산과 추가경정예산 심사에 실질적으로 반영하겠다”고 말했다.
박 위원장은 예비비에 대해서도 “예비비는 집행부가 본예산이나 추가경정예산을 통한 의회의 사전 심의를 대신하는 수단으로 사용돼서는 안 된다”며 “불가피하게 예비비를 사용할 경우에도 실제 연도 내 집행이 가능한 최소한의 금액만을 결정하는 것이 바람직하다”고 지적했다.
기금 운용과 관련해서는 재정안정화계정의 사용 비율에 대한 우려가 제기됐다. 박 위원장은 “재정안정화계정 약 476억 원 가운데 약 429억 원을 사용했다”며 “재정안정화기금은 경기침체와 지방세수 감소 등 예기치 못한 재정위기에 대비하기 위한 완충재원인 만큼 최소 유지 규모 또는 적립 목표 기준을 마련할 필요가 있다”고 지적했다.
황형규 기자 mirhwang71@naver.com


